
Reklama
Ministerstwo Finansów chce „przykręcić śrubę” budowlańcom. Gra idzie o grube miliardy złotych
06/10/2026 12:09
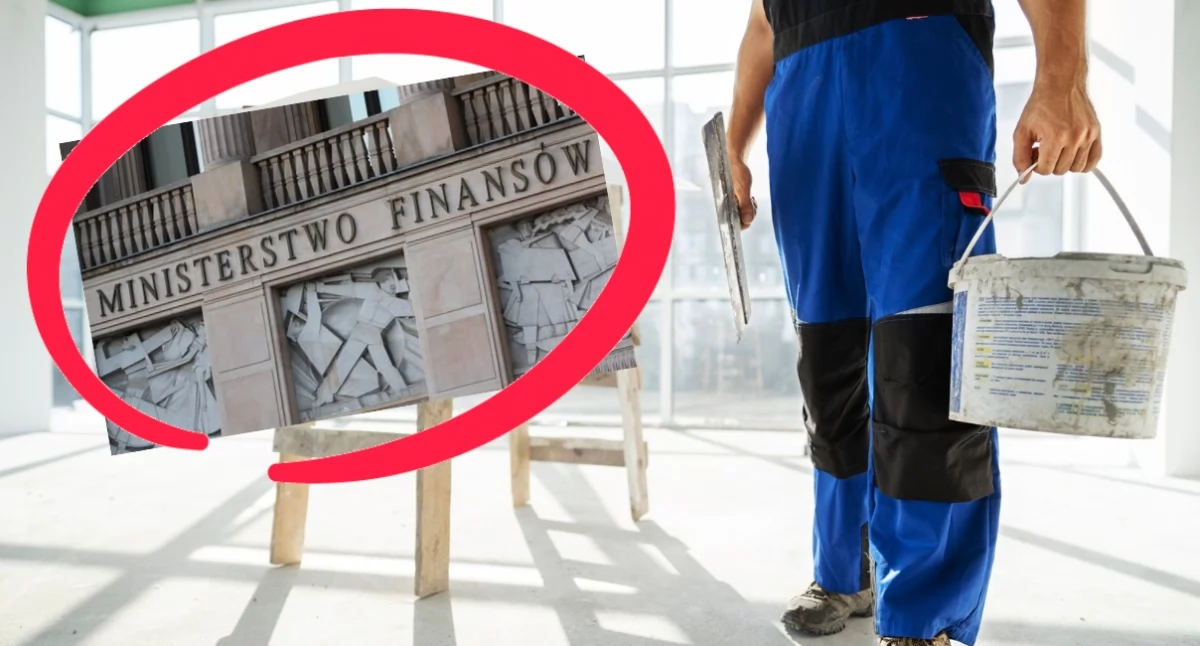
Szara strefa w budowlance znalazła się na celowniku Ministerstwa Finansów. Resort pracuje nad rozwiązaniami ograniczającymi to zjawisko. Rozważane są m.in. zmiany zasad wystawiania faktur i paragonów oraz zwiększenie przejrzystości rozliczeń. Skalę problemu sygnalizują wyniki niedawno opublikowanego badania, gdzie niemal co trzeci konsument korzystający z usług fachowców najczęściej rozlicza się bez żadnego dokumentu. Analitycy rynkowi szacują w jednym z wariantów potencjalnie nieujawniony obrót na około 6,6 mld zł rocznie. Odrębne wyliczenia ekspertów wskazują, że ubytek wpływów z VAT w skrajnym wariancie może sięgać około 4 mld zł. Widać więc, że skala problemu może być znacząca i gra idzie o dużą stawkę.
„Przykręcanie” śruby
Jak informuje Ministerstwo Finansów, trwają prace nad wypracowaniem rozwiązań przeciwdziałających szarej strefie w budownictwie. Zajmuje się tym grupa zadaniowa ds. przeciwdziałania szarej strefie w sektorach: budowlanym oraz handlu i naprawy pojazdów samochodowych. Działa ona w ramach Międzyresortowego Zespołu do spraw Przeciwdziałania Szarej Strefie.
– Na obecnym etapie bierzemy pod uwagę m.in. ewentualne zmiany regulacji w zakresie zasad wystawiania faktur i paragonów w odniesieniu do niektórych usług poprzez odstąpienie od kryterium wartości czy statusu nabywcy. Rozważamy również możliwość rozszerzenia czy też wykorzystania informacji zamieszczanych w dzienniku budowy oraz analizujemy kwestię płatności bezgotówkowych, jak i wykorzystywania rachunków firmowych w prowadzonej działalności – komentuje Ministerstwo Finansów.
Reklama
Dodatkowo Grupa analizuje rozwiązania, które mają wzmocnić proces monitorowania obszaru zatrudnienia, zwiększyć przejrzystość finansową w transakcjach oraz uściślić współpracę organów KAS z organami nadzoru procesu budowlanego. Rozpatrywane są również działania o charakterze edukacyjnym nt. zjawiska szarej strefy i jej przeciwdziałania. Chodzi o zmianę postaw społecznych oraz budowanie partnerstwa z obywatelami w zakresie identyfikacji nadużyć i promowania postaw etycznych. Istotne jest nie tylko wykrywanie naruszeń, ale również ograniczanie bodźców do ich powstawania. Kompleksowe podejście do zjawiska szarej strefy powinno przynieść wymierne efekty zarówno w odniesieniu do całego systemu podatkowego, jak i ubezpieczeń społecznych.
– Musimy powrócić do najprostszej zasady, czyli remont mieszkania to nie jest dochód podatnika – osoby fizycznej, tylko koszt jego życia, tak jak wydatki na większość usług medycznych. W przypadku wydatków na usługi związane z nieruchomościami mieszkalnymi opodatkowujemy wydatki, które są niezbędne do życia. Obecnie nie tylko nie mamy instrumentów premiujących fakturowanie usług dla ludności związanych z nieruchomościami, ale też ciągle utrudniamy sytuację wystawcom dokumentów – podkreśla prof. dr hab. Witold Modzelewski, prezes Instytutu Studiów Podatkowych, były wiceminister finansów.
Reklama
Skala problemu
Z niedawno opublikowanego raportu autorstwa UCE Research i platformy Fachurra.pl wynika, że 32,6% konsumentów korzystających z usług fachowców najczęściej rozlicza się bez żadnego dokumentu. Uwzględniono tu ekipy remontowe, osoby wykonujące prace wykończeniowe, stolarzy, hydraulików, elektryków oraz tzw. złote rączki. Paragon lub fakturę jednoznacznie wskazuje 26,9% z ponad tysiąca badanych konsumentów, chociaż łącznie jakiś dokument otrzymuje 58,7%. Z kolei 17,7% klientów nie dostało żadnego dokumentu, ale kwestia ta nie była wcześniej przedmiotem ustaleń.
Reklama
– Wyniki te wskazują, że w około połowie przypadków klient nie otrzymuje dokumentu potwierdzającego transakcję. Nie oznacza to jednak, że połowa wartości rynku znajduje się w szarej strefie, ani że od całej tej kwoty nie zapłacono podatku. Jeśli przyjąć, że problem jest szczególnie skoncentrowany w usługach świadczonych gospodarstwom domowym, bo w relacjach między firmami możliwości ukrywania sprzedaży są mniejsze, można bardzo orientacyjnie mówić o szarej strefie odpowiadającej mniej więcej jednej czwartej obrotów całej branży remontowo-budowlanej – zaznacza dr Grzegorz Poniatowski, Partner Syntesia Policy & Economics, kierownik badania luki VAT w krajach UE, realizowanego na zlecenie Komisji Europejskiej.
Do tego, jak stwierdza Marek Zieliński, były dyrektor Urzędu Kontroli Skarbowej we Wrocławiu, tak wysoki udział rozliczeń bez dokumentu powinien być potraktowany jako sygnał ostrzegawczy, ale nie jako dowód, że wszystkie te transakcje należały do szarej strefy. Zdaniem eksperta, niepokojąca jest przede wszystkim społeczna akceptacja modelu – taniej bez rachunku. Takie rozwiązanie przenosi ryzyko również na klienta. W przypadku sporu może on mieć duże trudności z udowodnieniem zakresu prac, uzgodnionej ceny, dokonania zapłaty czy odpowiedzialności wykonawcy za wady.
Reklama
– Ministerstwo Finansów nie prowadzi w zakresie szarej strefy odrębnych badań ani nie sporządza własnych prognoz, korzystając w procesach analitycznych z danych publikowanych przez GUS. Zgodnie z wynikami pomiarów prowadzonych przez GUS, branża budowlana jest drugą co do wielkości w Polsce pod względem szarej strefy. Jej udział w całym obszarze budownictwa w 2024 r. wyniósł 1,5% PKB – informuje resort finansów.
Według badań GUS, w szarej strefie najczęściej prowadzone były remonty i naprawy budowlano-instalacyjne. Jak podkreśla Krzysztof Jedlak, rzecznik prezesa GUS, zajmowało się nimi 18,7% osób przyznających się do wykonywania pracy nierejestrowanej. Dodatkowo 5,6% osób deklarowało pracę nierejestrowaną w usługach budowlanych i instalacyjnych. W sumie więc 24,3% osób wykonujących ją prowadziło szeroko rozumianą działalność remontowo-budowlano-instalacyjną.
Reklama
– Z badań GUS wynika, że udział tzw. gospodarki nieobserwowanej (w tym legalnej, lecz ukrywanej, jak i nielegalnej) w PKB maleje. W latach 2021-2024 wyniósł kolejno 12,5%, 11,3%, 10,2% i 9,9%, w tym sekcja budownictwo odpowiadała za odpowiednio 2,3%, 1,9%, 1,4% i 1,5% PKB. Nasze dane wskazują, że niezmiennie największy udział w gospodarce nieobserwowanej mają jednostki prowadzące działalność handlową, budowlaną oraz obsługę rynku nieruchomości – wylicza Krzysztof Jedlak.
Gra o dużą stawkę
Autorzy wyżej przywołanego raportu, uwzględniając jego wyniki, postanowili też szacunkowo określić możliwą skalę finansową zjawiska. W wariancie centralnym analizy scenariuszowej przyjęto udział potencjalnie nieujawnionego obrotu na poziomie około 12% wartości analizowanego rynku. Przy roboczej bazie, wynoszącej 54,6 mld zł, wyprowadzonej z danych o wydatkach gospodarstw domowych za 2024 rok z wykorzystaniem wag HICP, daje to około 6,6 mld zł w skali roku. Kwota ta obrazuje wartość usług, z których przychody mogłyby pozostawać poza ewidencją przy przyjętych założeniach.
Reklama
– Nie jest to wysokość niezapłaconych podatków ani strata budżetu państwa. W modelu uwzględniono możliwość, że tylko część deklarowanych rozliczeń bez dokumentu wiąże się z nieujawnieniem przychodu, a korzystający z nich klienci zlecają przeciętnie prace o niższej łącznej wartości – podkreśla Paweł Szumlański z platformy Fachurra.pl.
Analitycy z UCE Research szacują, że przy tej samej bazie rynku pozostałe rozpatrywane warianty dają około 5,9-8,4 mld zł potencjalnie nieujawnionego obrotu rocznie. – Jest to zakres wynikający ze zmiany założeń modelu, a nie statystyczny przedział ufności. Wskazuje on, że w analizowanych scenariuszach zjawisko osiąga skalę kilku miliardów złotych rocznie – wyjaśniają eksperci z UCE Research.
Reklama
Jak stwierdza dr Grzegorz Poniatowski, jeżeli część obrotu w szarej strefie powinna podlegać ośmioprocentowej stawce VAT, potencjalny ubytek dochodów z VAT można w skrajnym wariancie liczyć na około 4 miliardy złotych. Ekspert traktuje podaną kwotę raczej jako górną granicę niż centralny szacunek. Nie każda transakcja bez dokumentu oznacza bowiem nieodprowadzony VAT o wartości świadczonej usługi. Nie każdy wykonawca nienaliczający VAT na świadczone przez siebie usługi odlicza VAT od swoich zakupów. Poza tym, część małych wykonawców korzysta ze zwolnienia z tego podatku.
– W grupie fakturujących mniej więcej 60% jest zwolnionych podmiotowo z VAT, a 40% stanowią VAT-owcy. Gdybyśmy osiągnęli sukces, a więc osiągnęli wskaźnik fakturowania na poziomie 80%, bo nigdy nie będzie 100%, to przy stawce 8% VAT moglibyśmy spokojnie przyjąć dodatkowe dochody roczne powyżej 5 mld złotych. To jest tzw. efekt ciągniony. Jeśli usługodawca byłby opodatkowany, to też kupowałby towary opodatkowane, bo miałby odliczenie podatku. Jeżeli nie wystawia faktury za usługę, to kupuje towary nieopodatkowane dla potrzeb wykonania swoich usług – podsumowuje prof. dr hab. Witold Modzelewski.
Czytaj nas w Google
Dodaj do Google
Źródło:
MondayNews
Aktualizacja: 06/10/2026 12:23

Reklama
Komentarze opinie
Podziel się swoją opinią
Twoje zdanie jest ważne jednak nie może ranić innych osób lub grup.
Komentarze mogą dodawać tylko zalogowani użytkownicy.Zaloguj się
Najnowsze rolki


Reklama
Wideo wdi24.pl
Reklama


Reklama

Reklama
Reklama
Najnowsze wiadomości
- 06/10 „Gdzie tu seniorzy?”. WUTW rozpoczął nowy rok akademicki z humorem i wieloma planami
- 06/10 Przedszkolaki przyszły do urzędników z „dobrymi słowami”. Nietypowa wizyta w wyszkowskich urzędach
- 06/10 Cyfrowy Balans - I Powiatowe Forum Edukacyjne dla rodziców, nauczycieli, pedagogów
- 06/10 Ministerstwo Finansów chce „przykręcić śrubę” budowlańcom. Gra idzie o grube miliardy złotych
- 05/10 To już koniec upałów. Nadchodzi prawdziwa jesień. Nowa prognoza długoterminowa
- 05/10 Rally Wyszków ma już 29 lat. Kibice pytają o jedno: „30. próba będzie na Sowińskiego?”
- 05/10 Burmistrz Wyszkowa o referendum: "Nie widzę merytorycznej podstawy"
- 03/10 Całe rodziny przyszły uczyć się, jak reagować w kryzysie. „Strażacy nie mogą być wszędzie”
- 03/10 Ciężarówka przewróciła się na S8. Trasa w kierunku Wyszkowa stanęła [FOTO]
- 02/10 Robert Czyżak: Nie widzimy światła w tunelu, żeby w mieście zapanowała zgoda
- 02/10 Od niedzieli wahadło na moście. Kierowcy muszą przygotować się na korki
- 02/10 Najpierw teoria, potem praktyka. Pierwszoklasiści ćwiczyli z policją i… mrówką
- 02/10 Obniżka cen paliw na stacjach już od soboty
- 02/10 Skontrolowali 446 szkolnych autobusów. Wyniki dają do myślenia
- 01/10 Darmowa ochrona przed nowotworami. Program właśnie objął nową grupę
- 01/10 Stary młyn znów tętnił życiem. Na finał świetny koncert utworów Osieckiej
- 01/10 Piosenki, które się nie starzeją. Urodziny Kabaretu Starszych Panów w „Hutniku”
- 01/10 Latino Fever rośnie i przenosi się do nowego studia. Będą też taneczne wieczory
- 30/09 Samochód zapalił się podczas jazdy. Kierowca w porę zauważył ogień
- 30/09 Pięć dużych zmian w ochronie zdrowia od 1 października. Są dobre i złe wieści dla pacjentów
Komentarze